El Multiverso de tu Afore: Un saldo varias subcuentas
Abres tu estado de cuenta y, lo que ya entendimos que era una cuenta, resulta que tiene varias subcuentas.
Lo primerito: Tienes una cuenta individual Afore, dividida en subcuentas: apartados que registran dinero con distintos orígenes y destinos.
Imagínala como una cajonera, toda lleva tu nombre, pero cada cajón tiene su función. Y aviso para evitar el susto: no todos los cajones aparecen en todas las cuentas, depende de dónde cotices, de tu régimen y de si has realizado aportaciones adicionales.
Pero no te agobies, aquí te contamos sobre cada una de ellas:
Subcuenta de Retiro, Cesantía en edad avanzada o Vejez (RCV)
Son las subcuentas principales de tu Afore, es donde se acumulan los recursos destinados para tu retiro. Aquí van los recursos que aportan tu empleador, tú con ese porcentaje que sale de tu nómina y, cuando tu salario base de cotización es menor de hasta 4 UMAs, el gobierno.
Actualmente (2026) el porcentaje que ingresa a esta subcuenta es de 10.638% sobre tu salario base de cotización, o sea que ganas más de lo que dice en tu recibo de nómina. Estos recursos corresponden a cada mes pero se aportan bimestralmente y se dividen de la siguiente forma:
La empresa donde trabajas aporta el 2% de tu salario base a la Subcuenta de Retiro y 7.513% para la subcuenta de Cesantía en Edad Avanzada y Vejez.
Tú aportas el 1.125% de tu sueldo a la subcuenta de cesantía y vejez, este dato es el que se refleja en tu recibo de nómina.
Y el gobierno es el responsable de dar el 0.225% de la subcuenta de RCV como Cuota social, solo para los trabajadores que cotizan menos de 4 UMAs y depende de cuánto sea su salario base de cotización.
Pero como aquí nos gusta ser muy claros, checa este ejemplo:
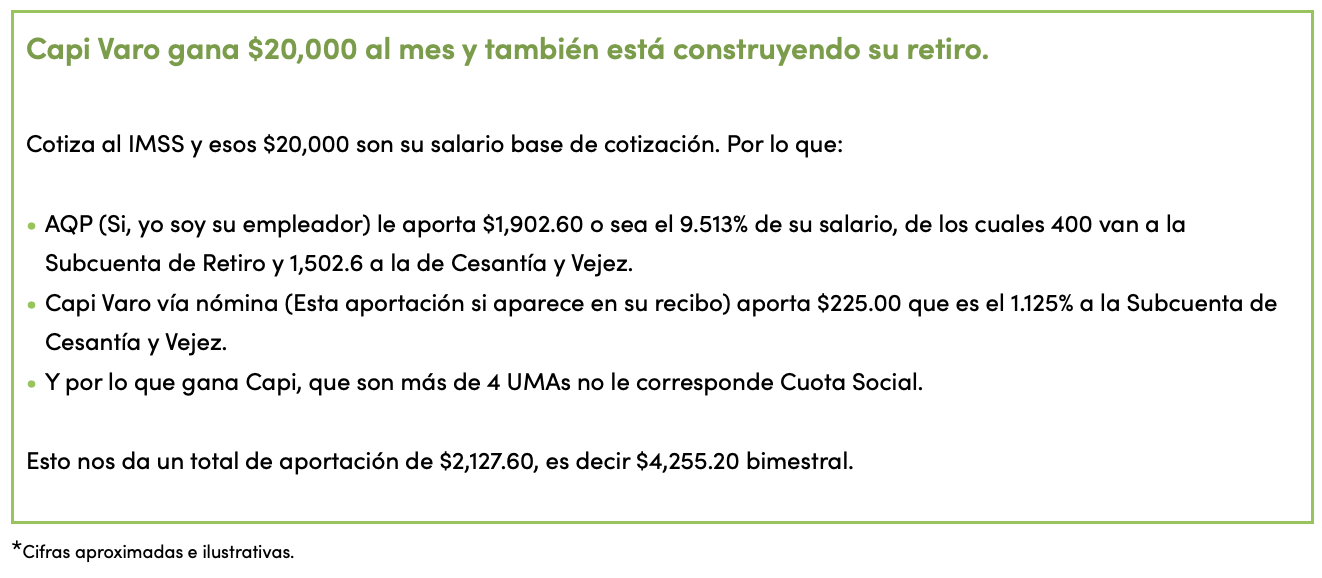
¡Ojo Capi!
La subcuenta de Retiro y la Subcuenta de Cesantía y Vejez son distintas ya que al llegar a la edad de retiro, se te entregará el total de los recursos de la Subcuenta de Retiro, mientras que los recursos de la Subcuenta de Cesantía y Vejez (incluyendo en su caso Cuota Social) serán utilizados para el pago de tu pensión.
Subcuenta de Vivienda
Es la subcuenta donde tu empleador aporta, de manera bimestral, el equivalente al 5% de tu sueldo base destinados para tu vivienda y que puedas tener acceso a un crédito del Infonavit.
Aquí es importante que sepas que tu Afore solo reporta el saldo de esta subcuenta, pero lo administra el Infonavit (para personas que cotizan al IMSS), o el FOVISSSTE (para trabajadores del Estado).
Si al momento de tu retiro tienes dinero en esta subcuenta, los recursos se utilizarán como complemento del fondo para tu retiro.
Subcuenta de Aportaciones Voluntarias
Aquí se acumula el dinero que ahorras de manera voluntaria cada que tú lo prefieras y se invierten para que puedas tener rendimientos de ellos. Estos recursos pueden ayudarte a incrementar tu pensión en el futuro con la ventaja de que si lo requieres puedes retirarlos por una emergencia o para cumplir metas personales.
Consulta cómo funcionan estas Aportaciones, ya que algunas tienen diferentes características.
Ahora ya sabes a qué se refieren las subcuentas, no olvides consultarlas en tus estados de cuenta y mantenerte informado acerca de lo que pasa con tu futuro y tu dinero.