Radiografía de tus deudas: identifica cuáles duelen más
Conoce qué tipo de monstruo tienes frente.
No todas las deudas funcionan igual. Algunas te cobran intereses altísimos, otras tienen una fecha límite y otras parecen inofensivas, pero te chupan hasta el último centavo sin que veas cómo, y ni mencionar las deudas “manada”, esas que se juntan con cinco más.
Para salir de deudas, primero tienes que saber exactamente qué tipo de deuda tienes enfrente.
1. La tarjeta de crédito: el monstruo que crece si lo alimentas mal
Tu tarjeta no es un monstruo, tú la vuelves uno si no sabes cómo usarla, cómo pagarla, qué significa cada número. Si no la usas bien, puedes pagar dinero todos los meses y sentir que tu deuda nunca se acaba.
Aquí te ayudamos a entender un poco los conceptos básicos
Saldo total
Es todo lo que debes actualmente en tu tarjeta. Incluye las compras que has realizado y, dependiendo de tu situación, también puede incluir intereses, comisiones u otros cargos atrasados.
Ejemplo:
Compraste 8,000 pesos con tu tarjeta y todavía no has pagado nada. Tu saldo total es de 8,000 pesos y, si no pagas esto, te generará interés. Por ello, deberías pagar lo que has gastado y, si no puedes, por lo menos paga el pago mínimo.
Pago mínimo
Es la cantidad mínima que el banco te pide pagar para mantener tu cuenta al corriente, pero ojo, pagar el mínimo no significa que hayas pagado lo necesario de tu deuda, el resto de tu saldo sigue generando intereses que tendrás que pagar en algún momento.
El pago mínimo evita que el problema explote hoy, pero no hace que desaparezca la deuda. Para evitar pagar más intereses debes pagar el monto llamado “Pago para no generar intereses”.
Pago para no generar intereses
Es la cantidad que necesitas pagar antes de la fecha límite de pago para liquidar las compras que generan intereses y evitar que te los cobren.
Ejemplo:
Si tu estado de cuenta dice:
Saldo total: 8,000 pesos
Pago mínimo: 500 pesos
Pago para no generar intereses: 8,000 pesos
Pagar 8,000 pesos evita intereses sobre ese saldo En cambio, pagar 500 pesos te mantiene al corriente en tu tarjeta, pero los 7,500 restantes te generan intereses.
Intereses
Es, básicamente, el precio que tiene usar dinero que no es tuyo.
Si no pagas el saldo requerido para no generar intereses, el banco puede cobrarte intereses conforme a las condiciones de tu contrato. Por eso, una deuda puede tardar mucho en bajar, aunque hagas pagos continuamente.
Tu deuda puede estar trabajando horas extra y en tu contra. Para que esto no pase, paga el “Pago para no generar intereses” y permanece atento a la fecha de corte.
Fecha de corte
Es el día en que el banco cierra el periodo de compras que aparecerá en tu siguiente estado de cuenta.
Por ejemplo, si tu fecha de corte es el día 10:
Las compras realizadas antes del corte entrarán en ese periodo.
Las compras posteriores, normalmente pasarán al siguiente periodo.
Fecha límite de pago
Es el último día que tienes para realizar, por lo menos, el pago requerido de tu estado de cuenta sin caer en atraso, conforme a las condiciones de tu tarjeta.
Ejemplo sencillo:
Fecha de corte: 10 de agosto
Se calcula lo que debes durante ese periodo.
Fecha límite de pago: 30 de agosto
Tienes hasta esa fecha para realizar el pago correspondiente.
2. Préstamos personales: la deuda con mensualidad fija
Aquí entran los créditos personales, los créditos de nómina, los préstamos bancarios o de otras instituciones.
La ventaja: Desde el inicio sabes cuánto pagas cada mes y normalmente por un plazo definido.
El peligro: Concentrarte solo en la mensualidad y nunca revisar cuánto terminarás pagando en total.
Una mensualidad cómoda puede esconder una deuda muy cara y muy larga.
Tip: algunas de estas deudas permiten adelantar pagos, por lo que si tienes oportunidad de pagarle a tu deuda adelantadamente, te ahorrarías algunos intereses y hasta podrías pagarla más rápido.
3. Meses sin intereses: no son deuda maligna, pero sí te hacen perder la cuenta
Los MSI pueden ser una herramienta útil, siempre que:
Realmente sea sin intereses
Sepas y puedas pagar la mensualidad
No acumules demasiadas deudas de este tipo
Tengas claro cuánto dinero de tus ingresos futuros ya está comprometido.
El gran peligro es: “Solo son 500 pesos al mes.”
Y luego tienes:
500 de la computadora;
800 del celular;
600 de la tele;
400 de la ropa;
900 de quién sabe qué.
Y, de pronto, 3,200 pesos de tu quincena durante 12 meses ya nacieron comprometidos. Podemos bautizarlo como la trampa de las mensualidades chiquitas
4. Deudas informales: el familiar, el amigo y el “te presto, pero…”
Es el mejor crédito si te lo prestan sin intereses financieros, pero no olvides que pueden generar consecuencias personales, tale como:
Presión
Conflictos
Compromisos difíciles
Intereses emocionales del 400% si le pides a tus suegros
Ejemplo:
“Te presto los 5,000 pesos, pero cada Navidad al recibir mi regalo, recordaremos que te los presté”.
5. ¿Cuáles son las más peligrosas?
En vez de decir simplemente “las tarjetas son malas”, podríamos dar un criterio:
Prioridad alta
Deudas fuera de control con:
Intereses muy elevados;
Pagos atrasados;
Penalizaciones;
Riesgo de que la deuda siga creciendo rápidamente.
Prioridad media
Deudas que tienen costo financiero, pero están bajo control y se pagan conforme al plan como préstamos personales con tasas fijas.
En vigilancia
MSI y otras obligaciones sin intereses que no son caras por sí mismas, pero pueden convertirse en un problema si comprometen demasiado de tu ingreso mensual.
Y aquí una frase importante:
La deuda más peligrosa no siempre es la más grande, es la que puede crecer más rápido.
Clasifica tus deudas hoy mismo, llena esta tabla y sabrás con cual acabar primero:
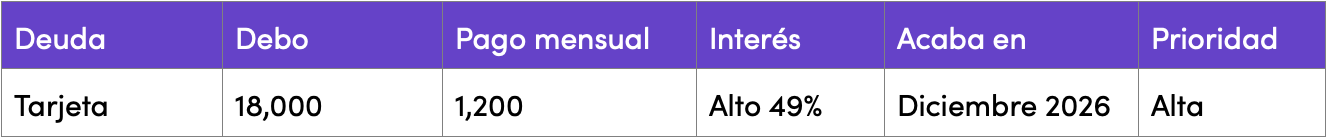
Antes de intentar salir de todas tus deudas, identifica cuáles tienes, porque atacar a ciegas puede hacerte gastar energía en la deuda equivocada. Haz tu radiografía: ponlas todas sobre la mesa y descubre cuál necesita tu atención primero.