Deudas: por dónde empezar cuando debes por todos lados
Salir de deudas no es fácil, pero seguir pateándolas, tampoco.
Salir de deudas no significa pagarle a todo el mundo un poquito cada vez.
Significa decidir cosas importantes:
Qué deuda atender primero
Cuánto puedes destinar realmente
Qué gastos tendrás que ajustar mientras recuperas aire.
Y aquí en AQP tenemos un método realista, aunque no es mágico:
1. Antes que nada, deja de hacer como que no pasa nada
Antes de pensar en pagar, necesitas saber cuánto debes realmente.
Hacer una radiografía sencilla:
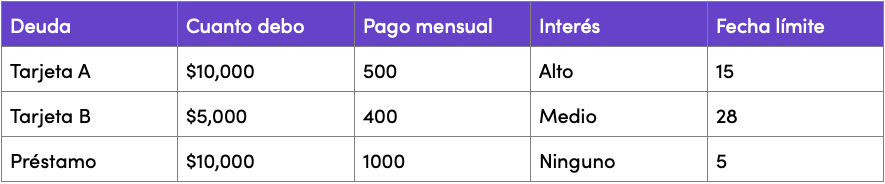
La idea no es que hagas un Excel loco, es simplemente poner todo sobre la mesa. Porque una deuda, por pequeña o lejana que sea, también sigue cobrando.
2. Prioriza: no todas las deudas son iguales
Aquí podemos explicar dos estrategias muy conocidas:
Avalancha. Atacar primero la deuda que más intereses cobra. Matemáticamente suele ser la opción más eficiente.
Bola de nieve. Atacar primero la deuda más pequeña. Puede dar victorias rápidas y motivación.
No es una pelea de “cuál es el método correcto” y aquí AQP puede decirte algo importante:
El mejor método es el que te mueva más, y puedas sostener.
3. Mientras tanto: paga los mínimos de las demás
Aquí hay una regla sencilla: Una deuda es tu objetivo. Las demás están en modo mantenimiento.
Trata de pagar los mínimos de todas tus deudas para evitar caer en incumplimiento y concentra el dinero extra, por poco que sea, en una sola deuda, con el fin de terminarla antes.
Cuando termines esa deuda, el dinero que destinabas a ella pasa a la siguiente y ahí es donde empieza a sentirse el efecto dominó.
4. Y acéptalo: esto conlleva decisiones incómodas
Salir de deudas puede significar durante un tiempo algunas limitaciones:
Cancelar o pausar suscripciones;
Reducir comidas fuera;
Posponer compras;
Dejar de usar una tarjeta;
Vender cosas que ya no utilizas;
Buscar ingresos adicionales, o
Renegociar alguna deuda si es necesario, sobre todo cuando no puedes pagar ni el mínimo de alguna.
Pero también hay que decir que no se trata de castigarte indefinidamente, es hacer un ajuste temporal para recuperar terreno.
5. No adquieras una deuda nueva para tapar otra sin entender bien qué estás haciendo
¿Esta decisión realmente reduce el costo de mi deuda o solamente pateo el problema?
Pagar una deuda con otro crédito pocas veces funciona, imagina que para fumigar la cocina de tu casa metieras a los bichos al baño.
Antes de pagar una vieja deuda con una nueva, te conviene revisar las opciones que te brinda la institución donde tienes la primera deuda. Por ejemplo,
Si tuvieras 3 tarjetas, algunas instituciones te ofrecen consolidar tus deudas en una sola. Es decir, las juntan para que solo hagas un gran pago mensual en lugar de 3.
Algunas instituciones pueden reestructurar tus deudas si saben que se te está complicando pagarlas.
Y otras pueden diferir tu saldo a meses congelados con un interés preestablecido, para que no crezcan más.
6. Define una cantidad mensual que sí puedas cumplir
Este punto es clave.
Tú: “Este mes voy a pagar 10,000 pesos porque ya me harté de deber”.
Tú 10 días después: “Voy a usar la tarjeta porque ya no me alcanzó ToT”.
Tu mejor Tú: “Puedo destinar 2,500 pesos mensuales sin falta.
El objetivo es avanzar todos los meses con disciplina. El objetivo no es no tener un mes heroico y después volver al desastre. Salir de deudas no significa que en 5 días vas a despertar sin deberle dinero a nadie, pero llegará un momento en el que sabrás:
Cuánto debes
A quién le debes
Cuáles son tus prioridades
Cuánto puedes pagar
Y tus deudas dejarán de aumentar y, cada mes, deberás un poquito menos.
Eso ya es recuperar el control.
¿Quieres empezar? Haz tu radiografía de deuda, no necesitas resolverlas hoy, sólo necesitas dejar de patearlas.